

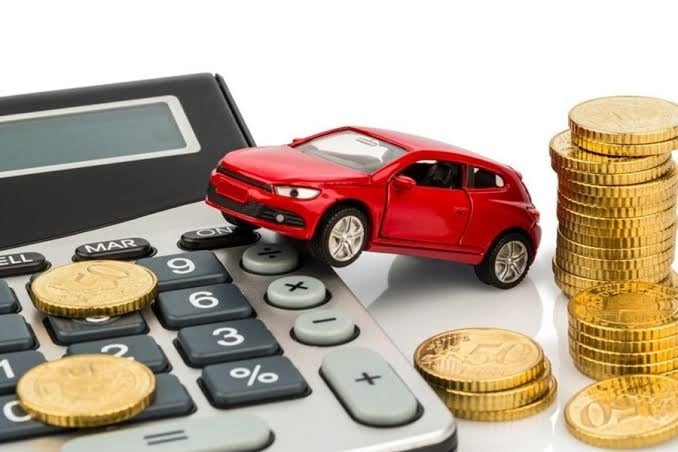
Taxas, entrada e prazo podem elevar o custo do veículo; comparar propostas ajuda a evitar prestações que comprometem o orçamento.
Comprar um carro financiado exige atenção redobrada ao custo total da operação. Além do preço do veículo, o consumidor precisa considerar os juros, as tarifas, os seguros eventualmente contratados e o prazo para quitar a dívida.
Os dados do Banco Central mostram que as taxas de financiamento variam bastante entre as instituições financeiras. A condição oferecida a cada cliente também depende da entrada, do histórico de crédito e das garantias da operação.
O que acontece com o valor final?
Quanto maior a taxa de juros e mais longo o financiamento, maior tende a ser o custo do crédito. Parcelas menores podem parecer vantajosas, mas nem sempre representam o negócio mais econômico.
Imagine um financiamento hipotético de R$ 50 mil, com juros de 1,8% ao mês, em 48 parcelas fixas. Nesse cenário, a prestação ficaria próxima de R$ 1.590, e a soma das parcelas chegaria a aproximadamente R$ 76,3 mil.
Isso significa cerca de R$ 26,3 mil em pagamentos acima do valor financiado, sem considerar eventuais tarifas, seguros ou outros custos adicionais. A simulação é ilustrativa e não representa uma oferta bancária.
Como pagar menos?
Uma entrada maior reduz o valor financiado e pode diminuir os juros pagos ao longo do contrato. Também vale comparar propostas de diferentes bancos e financeiras antes de assinar.
Outro cuidado é verificar o Custo Efetivo Total (CET), que reúne juros, tarifas, impostos e outros encargos da operação. A taxa anunciada, isoladamente, não mostra tudo o que o consumidor pagará.
O comprador também deve avaliar se a prestação cabe no orçamento, considerando despesas com combustível, seguro, manutenção, IPVA e licenciamento.


Adicionar Comentário